 پایگاه خبری ایده روز آنلاین

شاید این مطالب برایتان مفید باشد


سخنان کوین وارش در IMF؛
اقتصادآنلاین: کوین وارش با وجود تشدید فشارهای تورمی در آمریکا، از اعلام تصمیم احتمالی فدرال رزرو برای نشست اکتبر خودداری کرد؛ موضعی که انتظارات افزایش فوری نرخ بهره را کاهش داد.
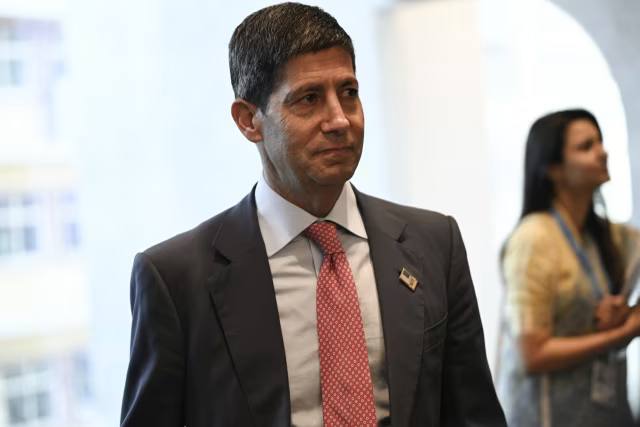
اقتصادجهان – دانیال رحیمی؛ تنها دو روز پس از انتشار گزارشهای تورمی آمریکا که هر دو فراتر از انتظار اقتصاددانان بودند، کوین وارش، رییس فدرال رزرو، در نشست سالانه صندوق بینالمللی پول از چشمانداز اقتصاد این کشور سخن گفت.
برخلاف نگرانیهایی که افزایش اخیر قیمتها در بازارهای مالی ایجاد کرده، ارزیابی او از وضعیت اقتصاد آمریکا همچنان مثبت است. وارش معتقد است موج گسترده سرمایهگذاری، بهویژه در حوزه هوش مصنوعی، ظرفیت رشد اقتصاد را افزایش داده؛ هرچند خود این تحول میتواند در کوتاهمدت به فشارهای تورمی دامن بزند.
این دوگانگی در شرایطی اهمیت بیشتری پیدا میکند که بانک مرکزی آمریکا باید میان حفظ رشد اقتصادی و بازگرداندن تورم به هدف ۲ درصدی تعادل برقرار کند.
فشار قیمتها فراتر از بازار انرژی
افزایش تورم آمریکا در سپتامبر، نخستین نشانه خود را در گزارش چهارشنبه اداره آمار کار نشان داد. نرخ سالانه تورم مصرفکننده به ۳.۷ درصد رسید؛ درحالیکه اقتصاددانان انتظار افزایش آن به ۳.۶ درصد را داشتند. این شاخص در ماه اوت ۳.۴ درصد بود و اکنون با افزایش ۰.۳ واحد درصدی، بار دیگر از هدف تورمی فدرال رزرو فاصله گرفته است.
بخش عمده رشد ماهانه تورم از افزایش قیمت انرژی سرچشمه گرفت. قیمت بنزین در سپتامبر ۹.۱ درصد افزایش یافت و بیش از نیمی از رشد ۰.۶ درصدی شاخص کل را توضیح داد. بااینحال، تورم هسته مصرفکننده که مواد غذایی و انرژی را کنار میگذارد نیز برخلاف انتظار بازار کاهش نیافت و رشد ماهانه آن در سطح ۰.۳ درصد باقی ماند. نرخ سالانه این شاخص نیز از ۲.۴ به ۲.۶ درصد رسید.
یک روز بعد، گزارش تورم تولیدکننده نگرانیها را تشدید کرد. شاخص قیمت تولیدکننده در مقیاس ماهانه ۱.۳ درصد افزایش یافت؛ بیش از دو برابر پیشبینی ۰.۵ درصدی اقتصاددانان در نظرسنجی رویترز. نرخ سالانه آن نیز با افزایش از ۵.۶ به ۶.۳ درصد، بالاترین سطح خود از دسامبر ۲۰۲۲ را ثبت کرد.
در این بخش نیز انرژی نقش تعیینکنندهای داشت. شاخص قیمت انرژی در میان کالاهای نهایی تولیدکنندگان ۱۰.۸ درصد افزایش یافت و بیش از ۸۰ درصد رشد قیمت این گروه را توضیح داد. در مقابل، شاخص قیمت خدمات تولیدکنندگان نیز ۰.۸ درصد بالا رفت و هزینه حملونقل و انبارداری رشد ۳.۴ درصدی را تجربه کرد. تورم تولیدکننده بدون احتساب مواد غذایی و انرژی نیز ۰.۷ درصد افزایش یافت؛ درحالیکه معیار محدودتر آن، با حذف خدمات تجاری، رشد ۰.۵ درصدی داشت.
این جزئیات نشان میدهد افزایش هزینهها به بازار سوخت محدود نشده است. بخشی از فشار قیمتها به خدمات حملونقل، فعالیتهای تجاری و سایر کالاها نیز رسیده؛ هرچند رشد این گروهها لزوماً به معنای شکلگیری یک روند تورمی پایدار نیست. افزایش هزینه انرژی میتواند بهطور غیرمستقیم قیمت خدمات را نیز بالا ببرد و برای تشخیص میزان ماندگاری این فشارها، بررسی دادههای چند ماه آینده ضروری است.
این اطلاعات برای سیاستگذاران اهمیت دارند، اما هیچکدام بهتنهایی نمیتوانند درباره قدرت پایدار تقاضا یا مسیر آینده تورم تعیینکننده باشند. ارزیابی وضعیت اقتصاد به روند مجموعهای از شاخصهای تولید، مصرف، اشتغال و قیمتها نیاز دارد.
وارش از چه اقتصادی سخن میگوید؟
در چنین فضایی، وارش سخنان خود را با تصویری متفاوت از چشمانداز رشد اقتصادی آغاز کرد. او به مباحثی اشاره کرد که حدود دو دهه پیش درباره رکود ساختاری در اقتصاد جهان مطرح بود؛ دیدگاهی که ضعف مزمن سرمایهگذاری و تقاضا را مانعی بلندمدت برای رشد اقتصادی میدانست.
از نگاه رییس فدرال رزرو، اقتصاد آمریکا اکنون در موقعیت متفاوتی قرار گرفته است. به اعتقاد او، موج گسترده سرمایهگذاری نشان میدهد که ظرفیت رشد اقتصاد همچنان قابل افزایش است و سیاستهای مناسب در سطح اقتصاد کلان و ساختارهای خرد میتوانند زمینه گسترش سرمایهگذاری را فراهم کنند.
وارش تأکید کرد که این جریان سرمایهگذاری تنها به هوش مصنوعی محدود نمانده و در حال گسترش به بخشهای دیگری از اقتصاد آمریکاست. از نظر او، همین تحولات از عوامل اصلی مقاومت اقتصاد در برابر فشارهای بیرونی بودهاند؛ مقاومتی که با توجه به تنشهای ژئوپلیتیکی، افزایش قیمت انرژی و سختگیرانهتر شدن سیاست پولی، حتی برای برخی سیاستگذاران فراتر از انتظار بوده است.
این نگاه با ارزیابی اخیر صندوق بینالمللی پول نیز تا حدی همسو است. صندوق در تازهترین چشمانداز اقتصاد جهانی، سرمایهگذاری در هوش مصنوعی را یکی از عوامل حمایتکننده از رشد دانسته و پیشبینی کرده اقتصاد جهان در سال ۲۰۲۶ حدود ۳.۱ درصد رشد کند. بااینحال، افزایش قیمت نفت، بدهی بالا و احتمال کاهش سرمایهگذاری در فناوری از خطرهایی هستند که میتوانند این چشمانداز را تضعیف کنند.
نکته مهم در تحلیل وارش، تفکیک میان رشد سرمایهگذاری و آثار آن بر تورم است. افزایش سرمایهگذاری میتواند همزمان ظرفیت تولید آینده را تقویت کند و در شرایط کنونی، تقاضا برای منابع مالی، نیروی کار، انرژی و تجهیزات را افزایش دهد. به همین دلیل، رونق اقتصادی الزاماً به معنای کاهش فوری فشارهای تورمی نیست.
هوش مصنوعی در اقتصاد
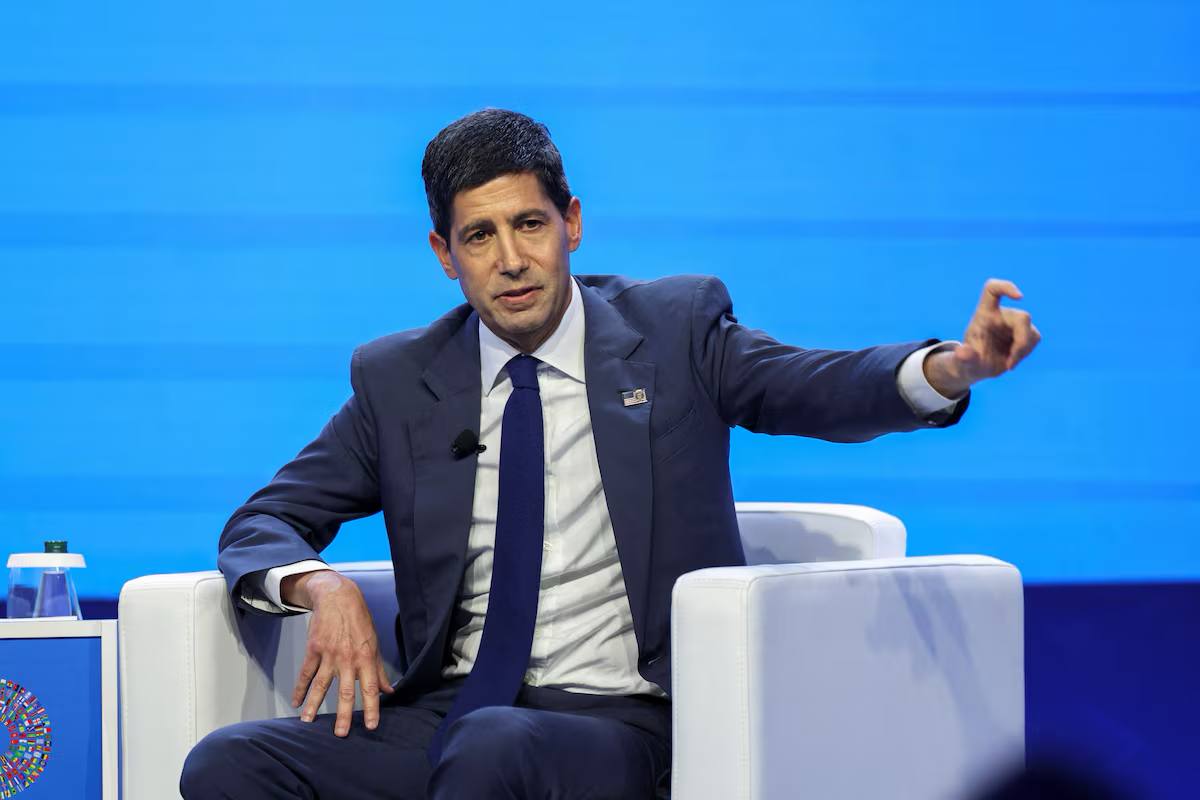
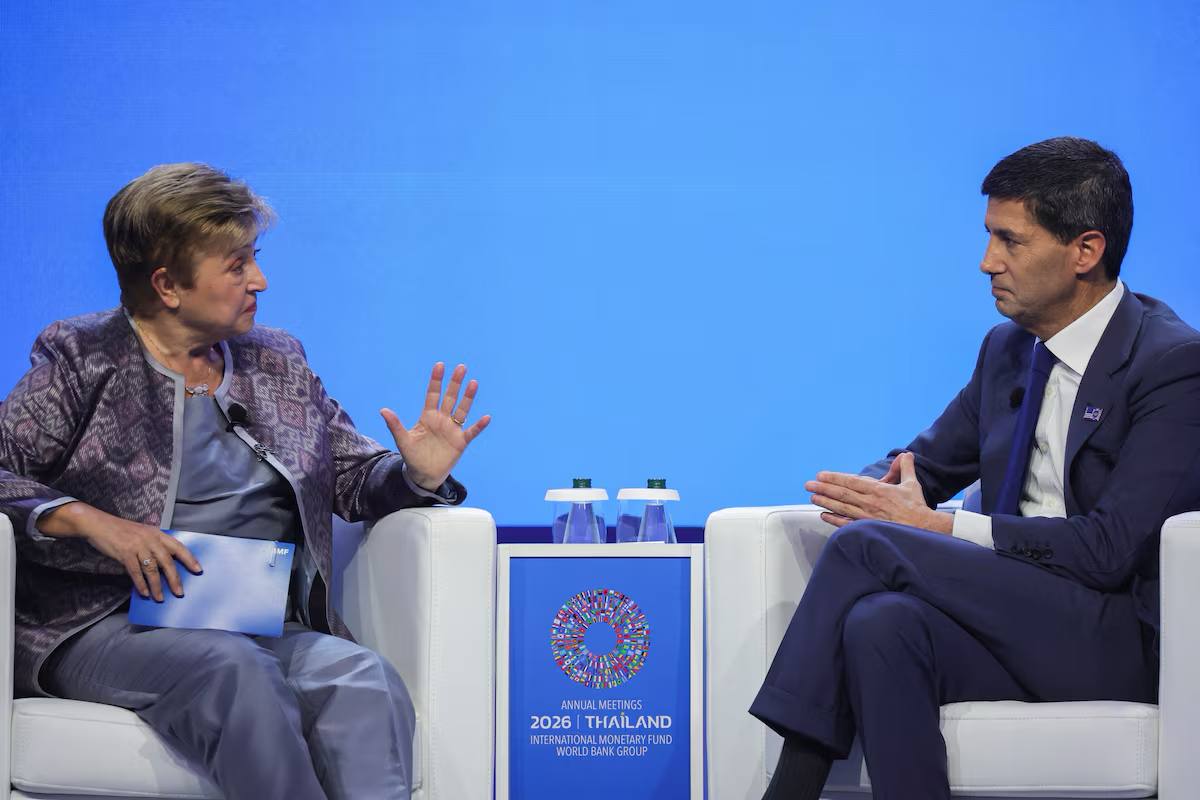
وارش در بخش دیگری از گفتوگوی خود با کریستالینا جورجیوا، مدیرعامل صندوق بینالمللی پول، هوش مصنوعی را یکی از مهمترین تحولات اقتصادی دوران معاصر توصیف کرد؛ دستاوردی که از نظر او میتواند ساختار تولید، اشتغال و بهرهوری را در سالهای آینده تغییر دهد.
اما او در کنار خوشبینی نسبت به آثار بلندمدت این فناوری، به یک مسئله اساسی در اقتصاد کلان اشاره کرد: هوش مصنوعی پیش از آنکه ظرفیت عرضه اقتصاد را افزایش دهد، ابتدا تقاضای کل را تقویت میکند.
این تفاوت زمانی اهمیت پیدا میکند که مراحل توسعه زیرساختهای هوش مصنوعی را بررسی کنیم. احداث مراکز داده، توسعه شبکه برق، خرید تجهیزات پردازشی و گسترش زیرساختهای ارتباطی به سرمایهگذاریهای سنگین نیاز دارد. افزایش این مخارج میتواند تقاضا برای انرژی، تجهیزات صنعتی و خدمات تخصصی را بالا ببرد و در صورت محدودیت ظرفیت عرضه، فشار بیشتری بر قیمتها وارد کند.
بااینحال، آثار بلندمدت هوش مصنوعی ممکن است در جهت متفاوتی حرکت کند. افزایش بهرهوری نیروی کار، کاهش هزینه تولید و بهبود کارایی بنگاهها میتواند ظرفیت عرضه اقتصاد را گسترش دهد. در چنین شرایطی، اقتصاد قادر خواهد بود محصولات و خدمات بیشتری تولید کند، بدون آنکه رشد تقاضا الزاماً به همان نسبت فشار تورمی ایجاد کند.
وارش بر همین تمایز تأکید داشت و گفت که نسبت به آثار مثبت هوش مصنوعی بر بهرهوری اطمینان زیادی دارد، اما مسیر رسیدن به این مرحله احتمالاً با نوسانات و دشواریهایی همراه خواهد بود.
یکی از مهمترین ابهامها، وضعیت اشتغال است. رییس فدرال رزرو اذعان کرد که هنوز نمیتوان با اطمینان درباره پیامدهای هوش مصنوعی برای بازار کار در ۱۲ تا ۱۸ ماه آینده سخن گفت. به اعتقاد او، حتی ساختار بازار این فناوری و اینکه کدام شرکتها در نهایت از سرمایهگذاریهای گسترده سود خواهند برد، هنوز روشن نیست.
این موضوع در بازارهای مالی نیز بازتاب یافته است. سرمایهگذاران طی روزهای اخیر نسبت به هزینه بالای تأمین مالی شرکتهای فعال در زیرساختهای هوش مصنوعی و بازده اقتصادی سرمایهگذاریهای آنها حساستر شدهاند. در نتیجه، بخشی از همان موج سرمایهگذاری که وارش آن را عامل رشد اقتصاد میداند، اکنون با پرسشهایی درباره سودآوری و پایداری تأمین مالی روبهرو شده است.
سیاست پولی در اقتصادی که با تأخیر قابل مشاهده است
وارش در توضیح رویکرد خود به تصمیمگیری اقتصادی، به محدودیت مهمی اشاره کرد که سیاستگذاران پولی همواره با آن روبهرو هستند: بسیاری از دادههای اقتصادی زمانی منتشر میشوند که تحولات مربوط به آنها پیشتر اتفاق افتاده است.
او توضیح داد که بانکهای مرکزی ناچارند برای تشخیص وضعیت کنونی اقتصاد، از آمارهای رسمی، اطلاعات بازارها و مدلهایی استفاده کنند که هرکدام با محدودیتهایی همراهاند. از سوی دیگر، پیشبینی آینده نیز با عدم قطعیت روبهروست و نمیتوان تنها با اتکا به برآوردهای بلندمدت، درباره شرایط کنونی تصمیم گرفت.
این مسئله درباره ارزیابی آثار سیاست پولی اهمیت ویژهای دارد. فدرال رزرو در سپتامبر نرخ بهره را ۰.۲۵ واحد درصد افزایش داد، اما تأثیر چنین تصمیمی بر مصرف، سرمایهگذاری و تورم بهتدریج آشکار میشود. حتی افزایش بازده اوراق خزانهداری و هزینه تأمین مالی نیز از مسیرهای مختلف و با وقفه بر فعالیت اقتصادی اثر میگذارد.
از همین رو، افزایش تورم در سپتامبر را نمیتوان نشانه ناکامی سیاست پولی اخیر دانست؛ همانطور که کاهش احتمالی تورم در یک ماه نیز بهتنهایی موفقیت آن را اثبات نمیکند. مسئله اصلی، روند میانمدت تورم و میزان پایداری فشارهای قیمتی است.
هدف تورمی فدرال رزرو نیز بر پایه شاخص مخارج مصرف شخصی (PCE) تعیین شده و سیاستگذاران باید ارزیابی کنند که آیا مجموعه تحولات اقتصادی، احتمال بازگشت پایدار این شاخص به محدوده ۲ درصدی را افزایش یا کاهش داده است.
در این میان، ماهیت شوکهای تورمی نیز اهمیت دارد. افزایش قیمت انرژی ناشی از اختلال عرضه، با تورمی که از تقاضای بیش از ظرفیت اقتصاد سرچشمه میگیرد، سازوکار متفاوتی دارد. سیاست پولی نمیتواند مستقیماً کمبود نفت یا اختلال مسیرهای انتقال انرژی را برطرف کند، اما میتواند با اثرگذاری بر تقاضا و انتظارات تورمی، خطر گسترش و ماندگاری فشارهای قیمتی را محدود کند.
وارش در نشست بانکوک اعلام کرد که تحولات اقتصاد جهانی از زمان نشست سپتامبر فدرال رزرو، تا حد زیادی با ارزیابیهای پیشین مطابقت داشته است. او در عین تأکید بر تعهد بانک مرکزی به حفظ ثبات قیمتها، از ارائه پیشبینی درباره تصمیمهای سیاست پولی در نشستهای باقیمانده سال خودداری کرد.
این موضع با رویکردی سازگار است که بهجای اعلام مسیر قطعی نرخ بهره، ارزیابی شرایط اقتصاد را در زمان تصمیمگیری در اولویت قرار میدهد. بااینحال، وارش در این گفتوگو درباره کفایت نرخ بهره کنونی یا ضرورت افزایش آن در یک نشست مشخص، نتیجهگیری صریحی ارائه نکرد.
بازارها از سخنان رییس فدرال رزرو چه برداشتی کردند؟
درحالیکه انتشار دو گزارش تورمی نامطلوب ابتدا احتمال افزایش نرخ بهره در اکتبر را تقویت کرده بود، سخنان وارش و مواضع اخیر سایر اعضای فدرال رزرو به تعدیل این انتظارات کمک کرد.
احتمال افزایش نرخ بهره در نشست ۲۷ و ۲۸ اکتبر از حدود ۲۸ درصد در روز پنجشنبه به ۱۵ درصد در جمعه کاهش یافت. بازار همچنان احتمال افزایش نرخ بهره تا پایان سال را بالا ارزیابی میکند، اما زمان محتمل اقدام بعدی بیشتر به نشست دسامبر منتقل شده است.
این جابهجایی به معنای ارائه سیگنال صریح برای تثبیت نرخ بهره از سوی وارش نیست. او تصمیم آینده را اعلام نکرده و تغییر انتظارات بازار نیز حاصل مجموعهای از دادههای اقتصادی و اظهارات سیاستگذاران است.
در بازار اوراق خزانهداری، نگرانی از افزایش نرخ بهره ابتدا بازدهها را بالا برد، اما این روند با افزایش تقاضا برای داراییهای امن و نگرانی درباره ارزشگذاری سهام فناوری تغییر کرد. بازده اوراق دهساله آمریکا که پیشتر به بالای ۵.۳ درصد رسیده بود، در معاملات جمعه به محدوده ۵.۰۸ تا ۵.۰۹ درصد کاهش یافت.
این کاهش در شرایط تورم بالا، از اهمیت انتظارات رشد اقتصادی و جریان سرمایه در تعیین بازده اوراق حکایت دارد. زمانی که نگرانی درباره بازار سهام افزایش مییابد، تقاضا برای اوراق خزانهداری میتواند حتی در شرایط تورمی نیز بازده آنها را پایین بیاورد.
طلا نیز از این تغییر شرایط بهره برد. کاهش بازده اوراق و تضعیف دلار، از بازگشت قیمت این فلز حمایت کرد و معاملات آتی طلا در روز جمعه به محدوده ۴۲۰۰ دلار رسید. در مقابل، سهام شرکتهای فناوری و فعالان حوزه هوش مصنوعی همچنان تحت تأثیر نگرانی درباره هزینه استقراض و سودآوری سرمایهگذاریهای گسترده قرار داشتند.
به این ترتیب، بازارها همزمان با دو نگرانی متفاوت روبهرو هستند: تداوم تورم که میتواند نرخ بهره را برای مدت طولانیتری بالا نگه دارد و احتمال کاهش بازده سرمایهگذاریهای فناوری که میتواند بر ارزشگذاری سهام و تمایل سرمایهگذاران به پذیرش ریسک اثر بگذارد.
آینده اقتصاد آمریکا؛ رشد بیشتر با تورم کمتر؟
سخنان وارش در صندوق بینالمللی پول بیش از آنکه راهنمای تصمیم بعدی نرخ بهره باشد، تصویری از برداشت او درباره نیروهای شکلدهنده اقتصاد آمریکا ارائه کرد. از یک سو، سرمایهگذاری گسترده و توسعه فناوری ظرفیت رشد اقتصادی را تقویت کردهاند و از سوی دیگر، فشارهای هزینهای و افزایش تقاضا، بازگشت تورم به محدوده هدف را با دشواری همراه کردهاند.
در کوتاهمدت، مهمترین مسئله برای فدرال رزرو تشخیص میزان ماندگاری این فشارهاست. کاهش قیمت انرژی میتواند بخشی از تورم را تعدیل کند، اما اگر هزینههای بالاتر تولید به قیمت سایر کالاها و خدمات منتقل شود و انتظارات تورمی را تغییر دهد، کنترل تورم دشوارتر خواهد شد.
در افق بلندتر، تحقق رشد بهرهوری ناشی از هوش مصنوعی میتواند شرایط متفاوتی ایجاد کند؛ شرایطی که اقتصاد بدون افزایش متناسب فشار قیمتها، ظرفیت تولید بیشتری داشته باشد. بااینحال، زمان تحقق این آثار، میزان گسترش فناوری در سایر صنایع و پیامدهای آن برای اشتغال هنوز روشن نیست.
همین فاصله میان فشارهای کنونی و منافع احتمالی آینده، یکی از چالشهای مهم سیاست پولی آمریکاست. وارش به اقتصادی خوشبین است که هنوز باید از دوره پرهزینه گسترش سرمایهگذاری عبور کند تا آثار آن بر بهرهوری و ظرفیت تولید نمایان شود.
در نتیجه، آینده نرخ بهره تنها به شدت افزایش قیمتها در سپتامبر وابسته نیست. مسیر تورم PCE، وضعیت تقاضای واقعی، شرایط بازار کار و میزان تحقق رشد بهرهوری مشخص خواهند کرد که فدرال رزرو تا چه اندازه میتواند میان حفظ ثبات قیمتها و استمرار رشد اقتصادی تعادل برقرار کند.
منبع: اقتصاد آنلاین
Source link

